Vay ngân hàng mua chung cư Vũ Yên cần trả trước bao nhiêu phụ thuộc tỷ lệ vay bạn được duyệt. Theo chính sách dự kiến đợt đầu của The Harbor Skyline, ngân hàng hỗ trợ vay tối đa 80% giá trị căn, nên phần trả trước tối thiểu khoảng 20% giá căn sau chiết khấu, cộng các khoản nằm ngoài khoản vay như 2% phí bảo trì và nội thất bổ sung. Trên thực tế, nhiều người chọn vay 60–70% để khoản trả hằng tháng nhẹ hơn. Bài viết đưa ra bảng tính cụ thể theo mức giá giả định 2–4 tỷ đồng để bạn ước lượng nhanh.
Thông tin tham khảo, cập nhật tháng 10/2026. Lãi suất, tỷ lệ vay thực tế do ngân hàng quyết định theo hồ sơ từng khách.
Vay ngân hàng mua chung cư Vũ Yên cần trả trước bao nhiêu?
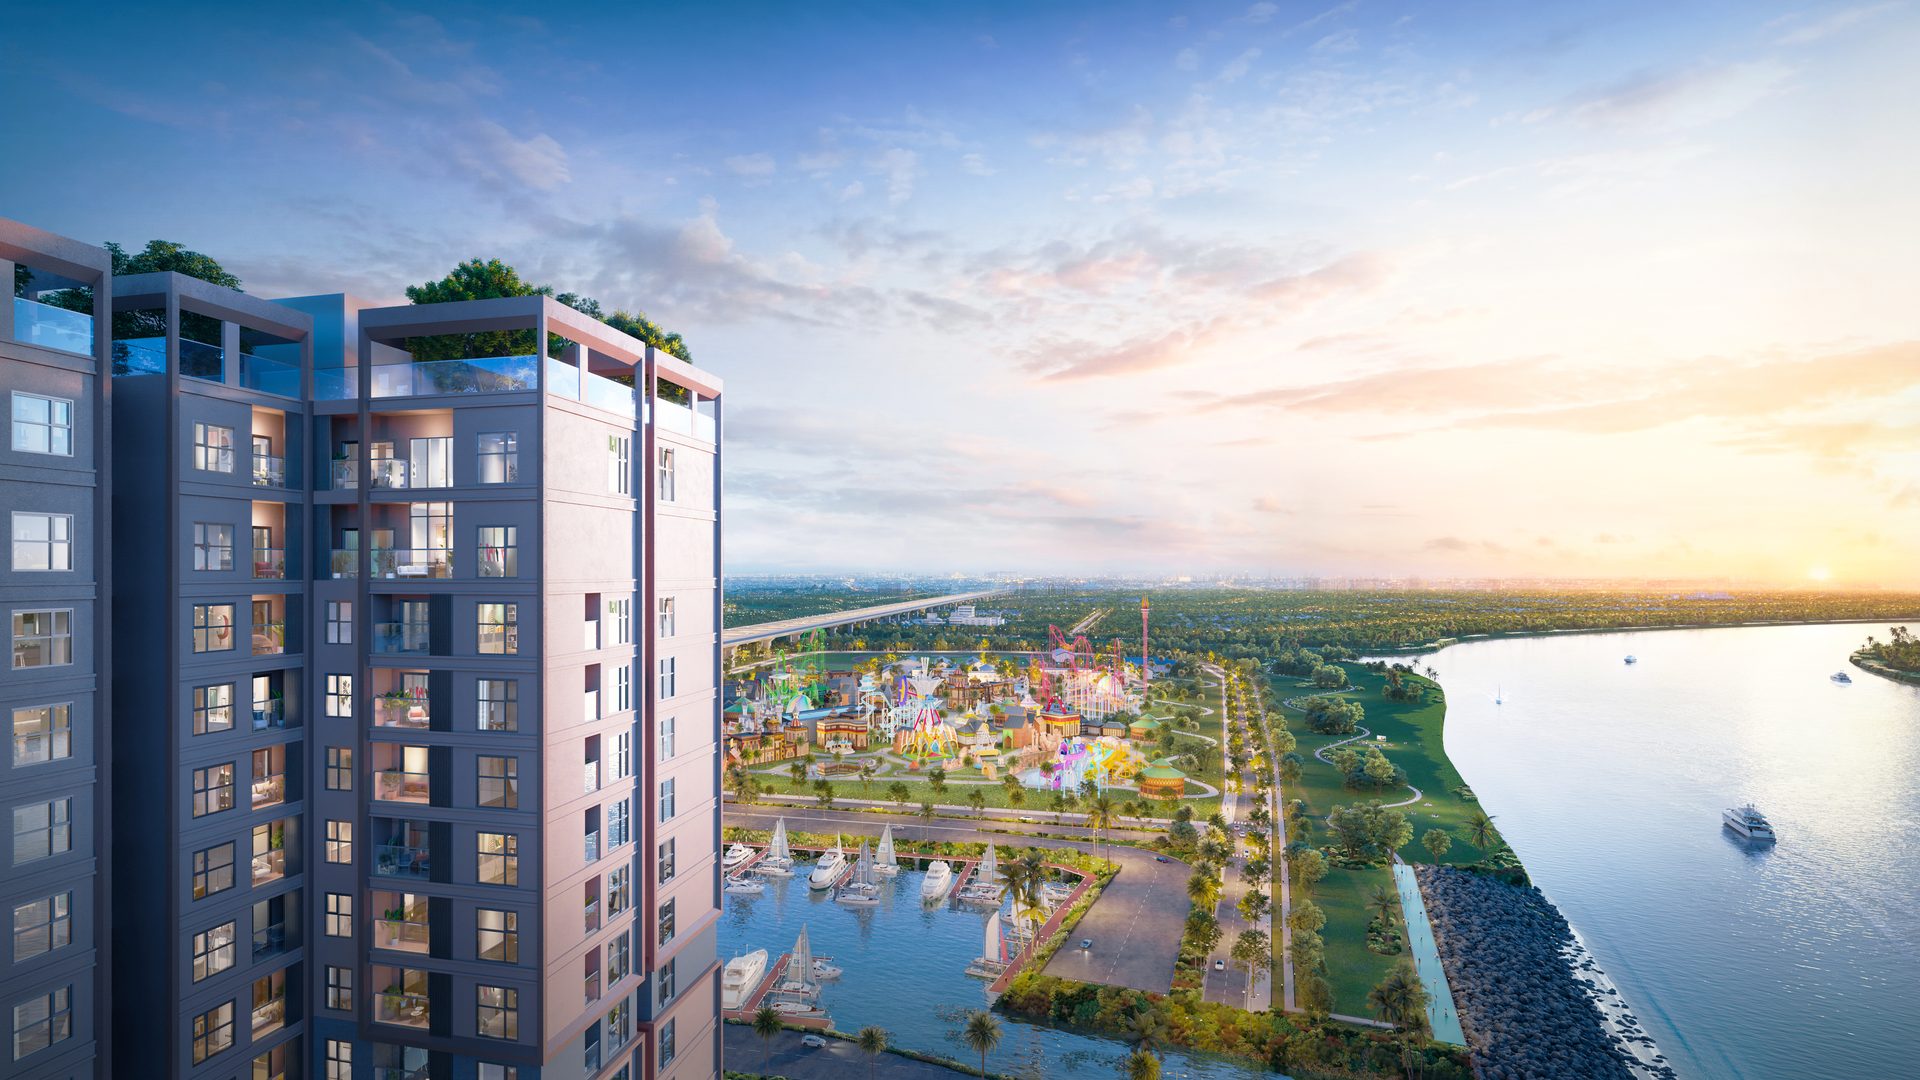
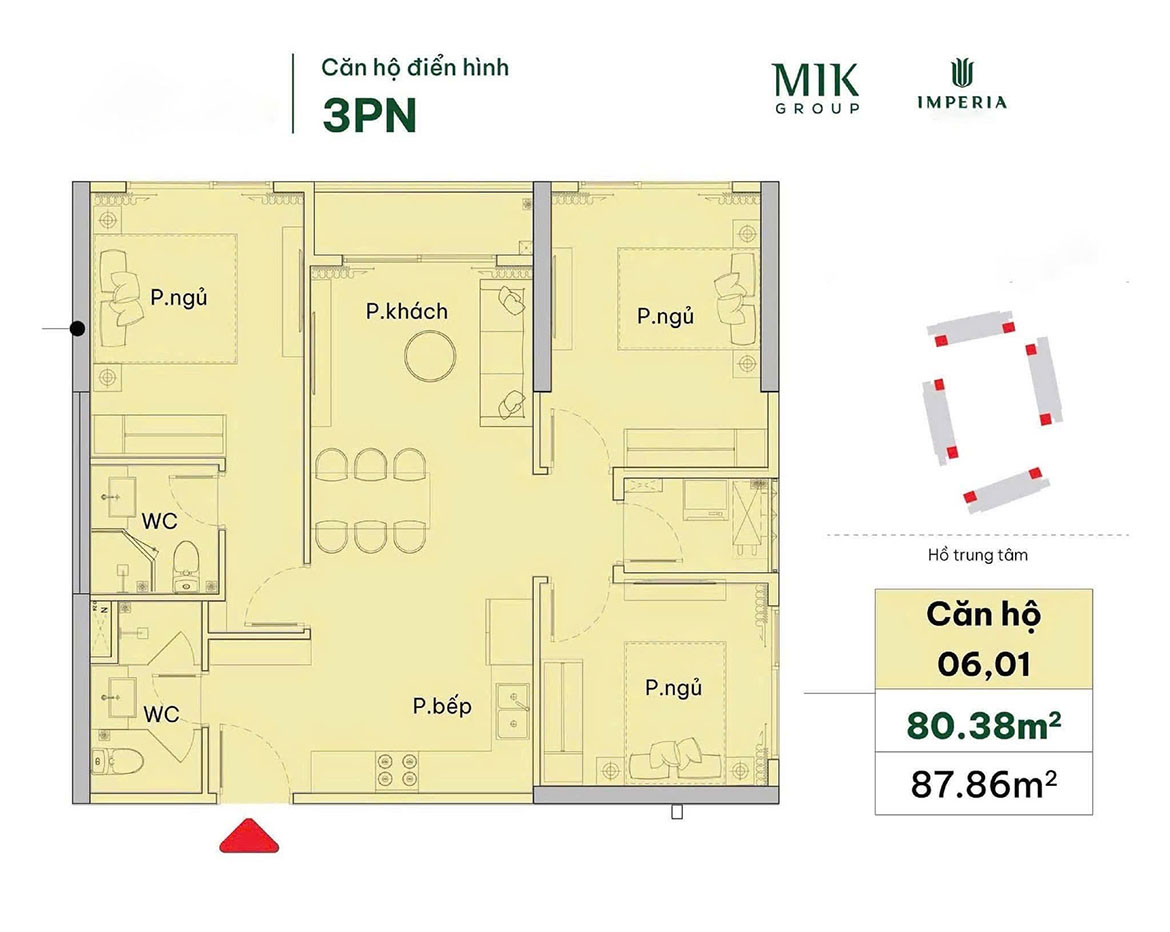
The Harbor Skyline là dự án căn hộ của MIK Group trên đảo Vũ Yên, mở bán đợt đầu từ quý IV/2026 và dự kiến bàn giao khoảng quý I/2029. Vì là nhà ở hình thành trong tương lai, khoản vay thường được giải ngân theo các đợt thanh toán, chứ không giải ngân một lần.
Công thức ước tính phần vốn tự có:
- Vốn tự có cho căn hộ = Giá sau chiết khấu × (100% − tỷ lệ vay).
- Cộng thêm các khoản ngoài khoản vay: khoảng 2% phí bảo trì, nội thất bổ sung, phí công chứng, bảo hiểm khoản vay và phí làm sổ sau này.
- Lưu ý VAT: hỏi rõ bảng giá đã gồm VAT chưa, vì cách tính này ảnh hưởng trực tiếp số tiền phải chuẩn bị.
Cách đọc bảng giá và các khoản phí được giải thích tại trang bảng giá chung cư Vũ Yên và chính sách bán hàng.
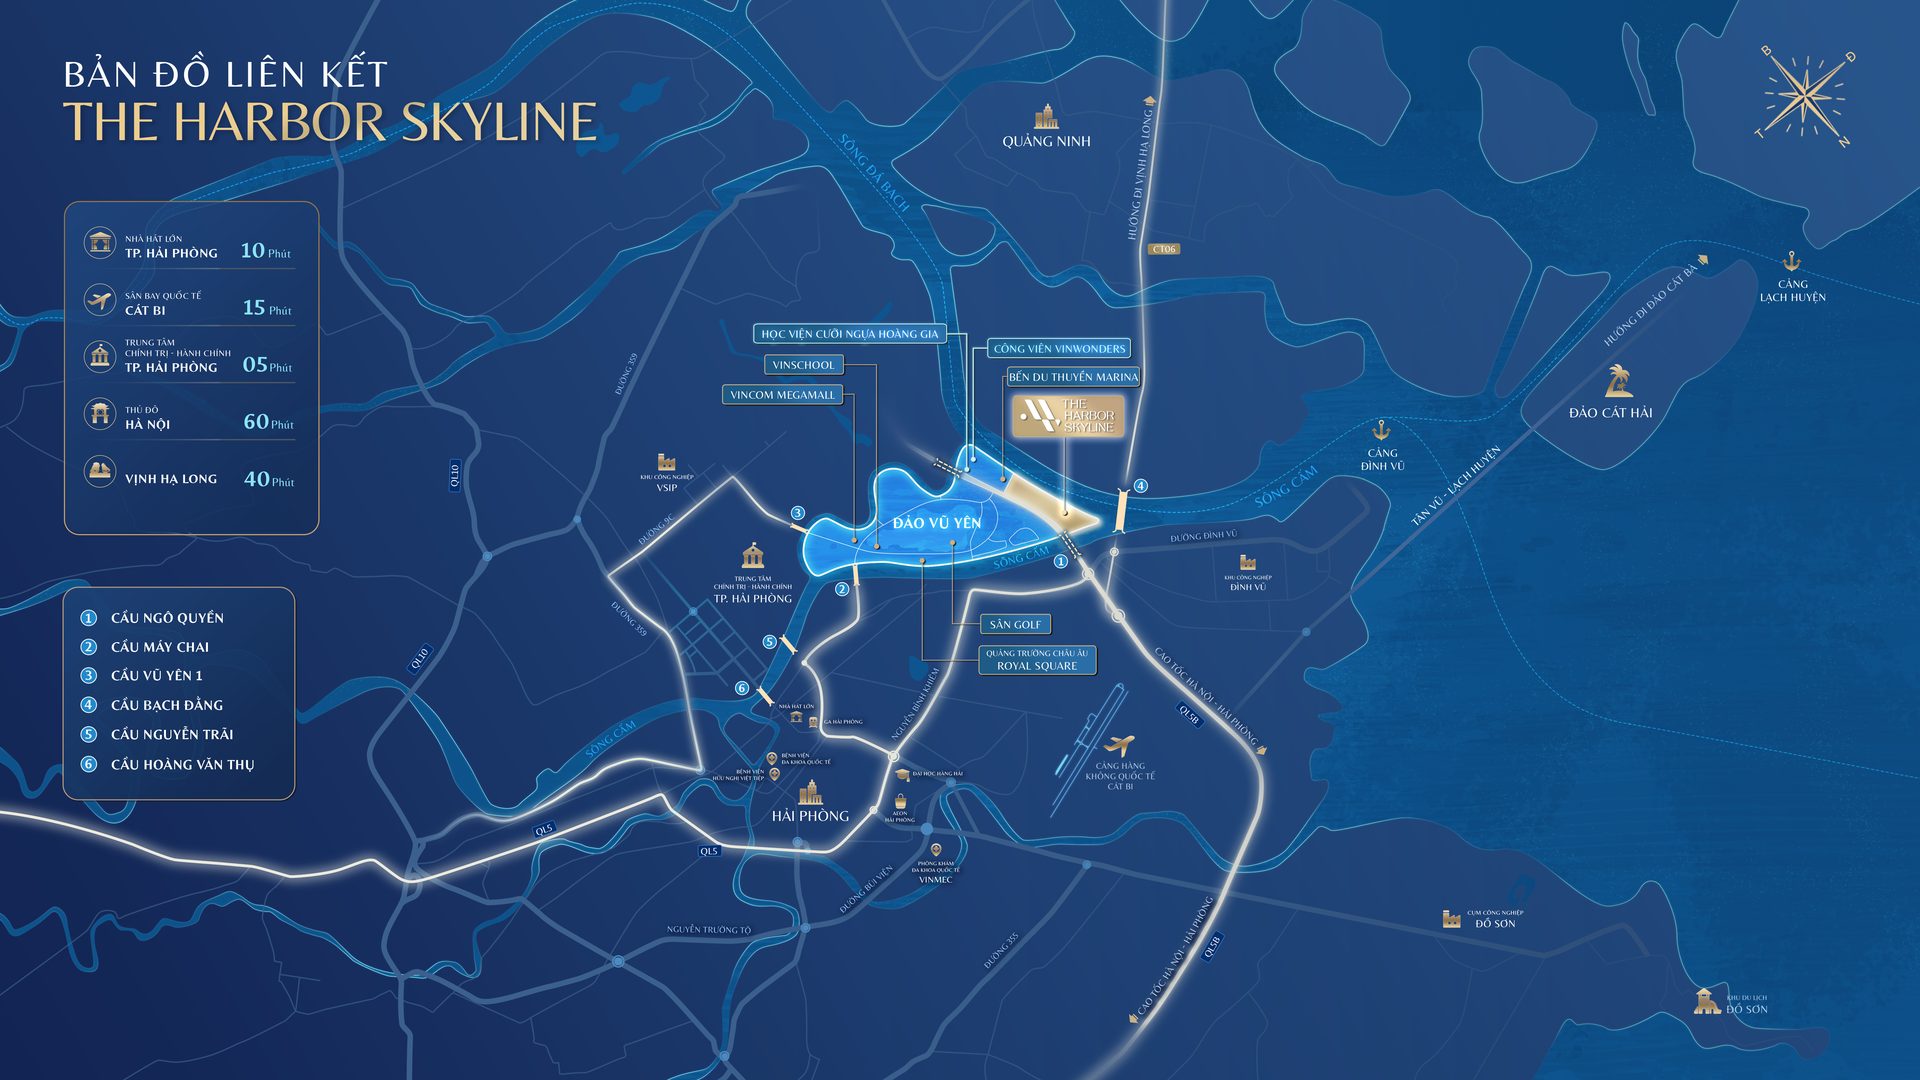
>>> Vincom Mega Mall Vũ Yên: trung tâm mua sắm ngay cạnh chung cư The Harbor Skyline
Bảng tính vốn trả trước theo giá căn
Ví dụ dưới đây giả định giá căn chưa chiết khấu 2, 3 và 4 tỷ đồng, áp dụng chiết khấu 8% theo tiến độ chuẩn. Đây là con số minh họa, không phải giá niêm yết của dự án.
| Giá chưa CK | Giá sau CK 8% | Vay 70%: vốn tự có | Vay 80%: vốn tự có |
|---|---|---|---|
| 2 tỷ | 1,84 tỷ | 552 triệu | 368 triệu |
| 3 tỷ | 2,76 tỷ | 828 triệu | 552 triệu |
| 4 tỷ | 3,68 tỷ | 1,104 tỷ | 736 triệu |
Ngoài số trên, hãy để riêng khoảng 2% giá căn cho phí bảo trì và một khoản dự phòng cho nội thất, phí thủ tục. Ví dụ căn giả định 3 tỷ, vay 80%, tổng tiền cần chuẩn bị thực tế nên vào khoảng 600–650 triệu đồng chứ không chỉ 552 triệu.
Khoản trả hằng tháng ước tính
Bảng dưới giả định vay 20 năm, trả đều hằng tháng, lãi suất ưu đãi 6,5%/năm và lãi suất sau ưu đãi 10%/năm. Các mức lãi suất này là ví dụ để minh họa, lãi suất thực tế tùy ngân hàng và thời điểm.
| Số tiền vay | Trả/tháng thời gian ưu đãi | Trả/tháng sau ưu đãi | Thu nhập nên có (khoản trả ≤ 40%) |
|---|---|---|---|
| 1,288 tỷ (căn 2 tỷ, vay 70%) | Khoảng 9,6 triệu | Khoảng 12,4 triệu | Từ khoảng 31 triệu |
| 1,932 tỷ (căn 3 tỷ, vay 70%) | Khoảng 14,4 triệu | Khoảng 18,6 triệu | Từ khoảng 47 triệu |
| 2,208 tỷ (căn 3 tỷ, vay 80%) | Khoảng 16,5 triệu | Khoảng 21,3 triệu | Từ khoảng 53 triệu |
| 2,576 tỷ (căn 4 tỷ, vay 70%) | Khoảng 19,2 triệu | Khoảng 24,9 triệu | Từ khoảng 62 triệu |
Thu nhập ở cột cuối tính theo khoản trả sau ưu đãi, vì đó là giai đoạn dài nhất của khoản vay. Ngân hàng thường xét khả năng trả nợ quanh mức khoản trả không vượt khoảng 40% thu nhập. Bạn có thể tự nhập số liệu của mình vào công cụ tính trả góp mua chung cư Vũ Yên.
>>> Diện tích chung cư Vũ Yên tổng hợp đầy đủ cho người mua nhà
Nên vay bao nhiêu phần trăm là hợp lý?
Vay 80%: vốn ban đầu thấp nhất
Phù hợp người có thu nhập ổn định, cao nhưng chưa tích lũy đủ tiền mặt. Đổi lại, khoản trả hằng tháng lớn và tổng tiền lãi cao hơn. Cần chắc chắn chịu được giai đoạn sau ưu đãi.
Vay 60–70%: cân bằng giữa vốn và áp lực trả nợ
Đây là mức nhiều gia đình lựa chọn. Vốn tự có cao hơn nhưng khoản trả tháng dễ thở hơn, ít rủi ro khi lãi suất tăng.
Vay dưới 50%: an toàn nhưng cần vốn lớn
Phù hợp người đã có tích lũy hoặc bán tài sản khác để mua. Áp lực trả nợ thấp, có thể trả trước hạn sớm.
>>> Trường học quanh chung cư Vũ Yên: quy hoạch giáo dục tại Vinhomes Royal Island
Hồ sơ và quy trình vay mua căn hộ hình thành trong tương lai
- Ký thỏa thuận đặt cọc hoặc hợp đồng mua bán với chủ đầu tư, đóng các đợt đầu bằng vốn tự có.
- Chuẩn bị hồ sơ vay: giấy tờ tùy thân, tình trạng hôn nhân, chứng minh thu nhập (sao kê lương, hợp đồng lao động, giấy phép kinh doanh), hợp đồng mua bán căn hộ.
- Ngân hàng thẩm định: khả năng trả nợ, lịch sử tín dụng và căn hộ làm tài sản bảo đảm.
- Ký hợp đồng tín dụng và thế chấp: thế chấp quyền tài sản phát sinh từ hợp đồng mua bán.
- Giải ngân theo tiến độ: ngân hàng chuyển tiền thẳng cho chủ đầu tư theo từng đợt.
Thông tin về pháp lý dự án để ngân hàng thẩm định có tại trang tiến độ và pháp lý The Harbor Skyline Vũ Yên.
Kinh nghiệm vay mua chung cư Vũ Yên
- Tính theo lãi suất sau ưu đãi: đừng chỉ nhìn khoản trả trong 1–2 năm đầu.
- Hỏi kỹ ân hạn nợ gốc, hỗ trợ lãi suất: nhiều chính sách cho ân hạn đến khi bàn giao, ảnh hưởng lớn tới dòng tiền.
- Đọc điều khoản trả nợ trước hạn: phí phạt khác nhau giữa các ngân hàng và theo năm vay.
- Để quỹ dự phòng: nên có khoản tiền tương đương 6 tháng trả nợ.
- So sánh 2–3 ngân hàng: cùng hồ sơ có thể nhận tỷ lệ vay và lãi suất khác nhau.
Câu hỏi thường gặp
Mua chung cư Vũ Yên được vay tối đa bao nhiêu?
Theo chính sách dự kiến đợt đầu, ngân hàng hỗ trợ vay tối đa 80% giá trị căn. Tỷ lệ thực tế phụ thuộc thẩm định hồ sơ của bạn.
Có 500 triệu có mua được chung cư Vũ Yên không?
Có thể, với căn có giá phù hợp và vay ở mức cao. Ví dụ căn giả định 2 tỷ, vay 80% thì phần căn hộ cần khoảng 368 triệu, cộng phí bảo trì và dự phòng. Hãy kiểm tra thêm khả năng trả nợ hằng tháng.
Thời hạn vay tối đa bao lâu?
Nhiều ngân hàng cho vay mua nhà đến 20–35 năm tùy độ tuổi và hồ sơ. Thời hạn càng dài, khoản trả tháng càng nhẹ nhưng tổng lãi càng cao.
Vợ chồng có thể cùng đứng tên vay không?
Có. Ngân hàng thường cộng thu nhập của cả hai để xét khả năng trả nợ, giúp tăng hạn mức vay.
Nhận bảng tính vay theo thu nhập của bạn
Vay ngân hàng mua chung cư Vũ Yên cần trả trước bao nhiêu sẽ rõ ràng khi bạn có giá căn cụ thể, tỷ lệ vay và thu nhập. Tính trước cả giai đoạn sau ưu đãi giúp bạn chọn đúng loại căn, không bị áp lực trả nợ.
Nhận bảng tính vốn tự có và khoản trả tháng theo mã căn: gọi hoặc nhắn Zalo 0934 555 499 để được đội ngũ MIK Vũ Yên (Tìm Nhà có Tâm) tư vấn.
 Đi từ chung cư Vũ Yên vào trung tâm Hải Phòng mất bao lâu?
 Shophouse khối đế chung cư MIK Vũ Yên, cơ hội kinh doanh
 Căn hộ bàn giao thô hay hoàn thiện chung cư Vũ Yên? Giải đáp