Rủi ro pháp lý khi mua chung cư Vũ Yên chủ yếu nằm ở giai đoạn căn hộ còn là nhà ở hình thành trong tương lai: nộp tiền khi dự án chưa đủ điều kiện bán, ký giấy tờ không đúng bản chất, đóng tiền vượt tỷ lệ luật cho phép, giao dịch qua bên không có thẩm quyền hoặc mua lại suất không rõ nguồn gốc. Cách phòng tránh là kiểm tra đủ 4 giấy tờ pháp lý của tòa định mua, chỉ đặt cọc tối đa 5% giá bán khi đã có văn bản đủ điều kiện bán, yêu cầu thư bảo lãnh ngân hàng và đọc kỹ hợp đồng trước khi ký. Bài viết phân tích 7 rủi ro thường gặp với căn hộ The Harbor Skyline Vũ Yên và cách xử lý từng rủi ro.
Thông tin tham khảo theo Luật Kinh doanh bất động sản 2023, Luật Nhà ở 2023 và thông tin dự án đã công bố, cập nhật tháng 11/2026. Bài viết không thay thế tư vấn pháp lý cho từng giao dịch cụ thể.
Vì sao mua chung cư Vũ Yên cần chú ý pháp lý?
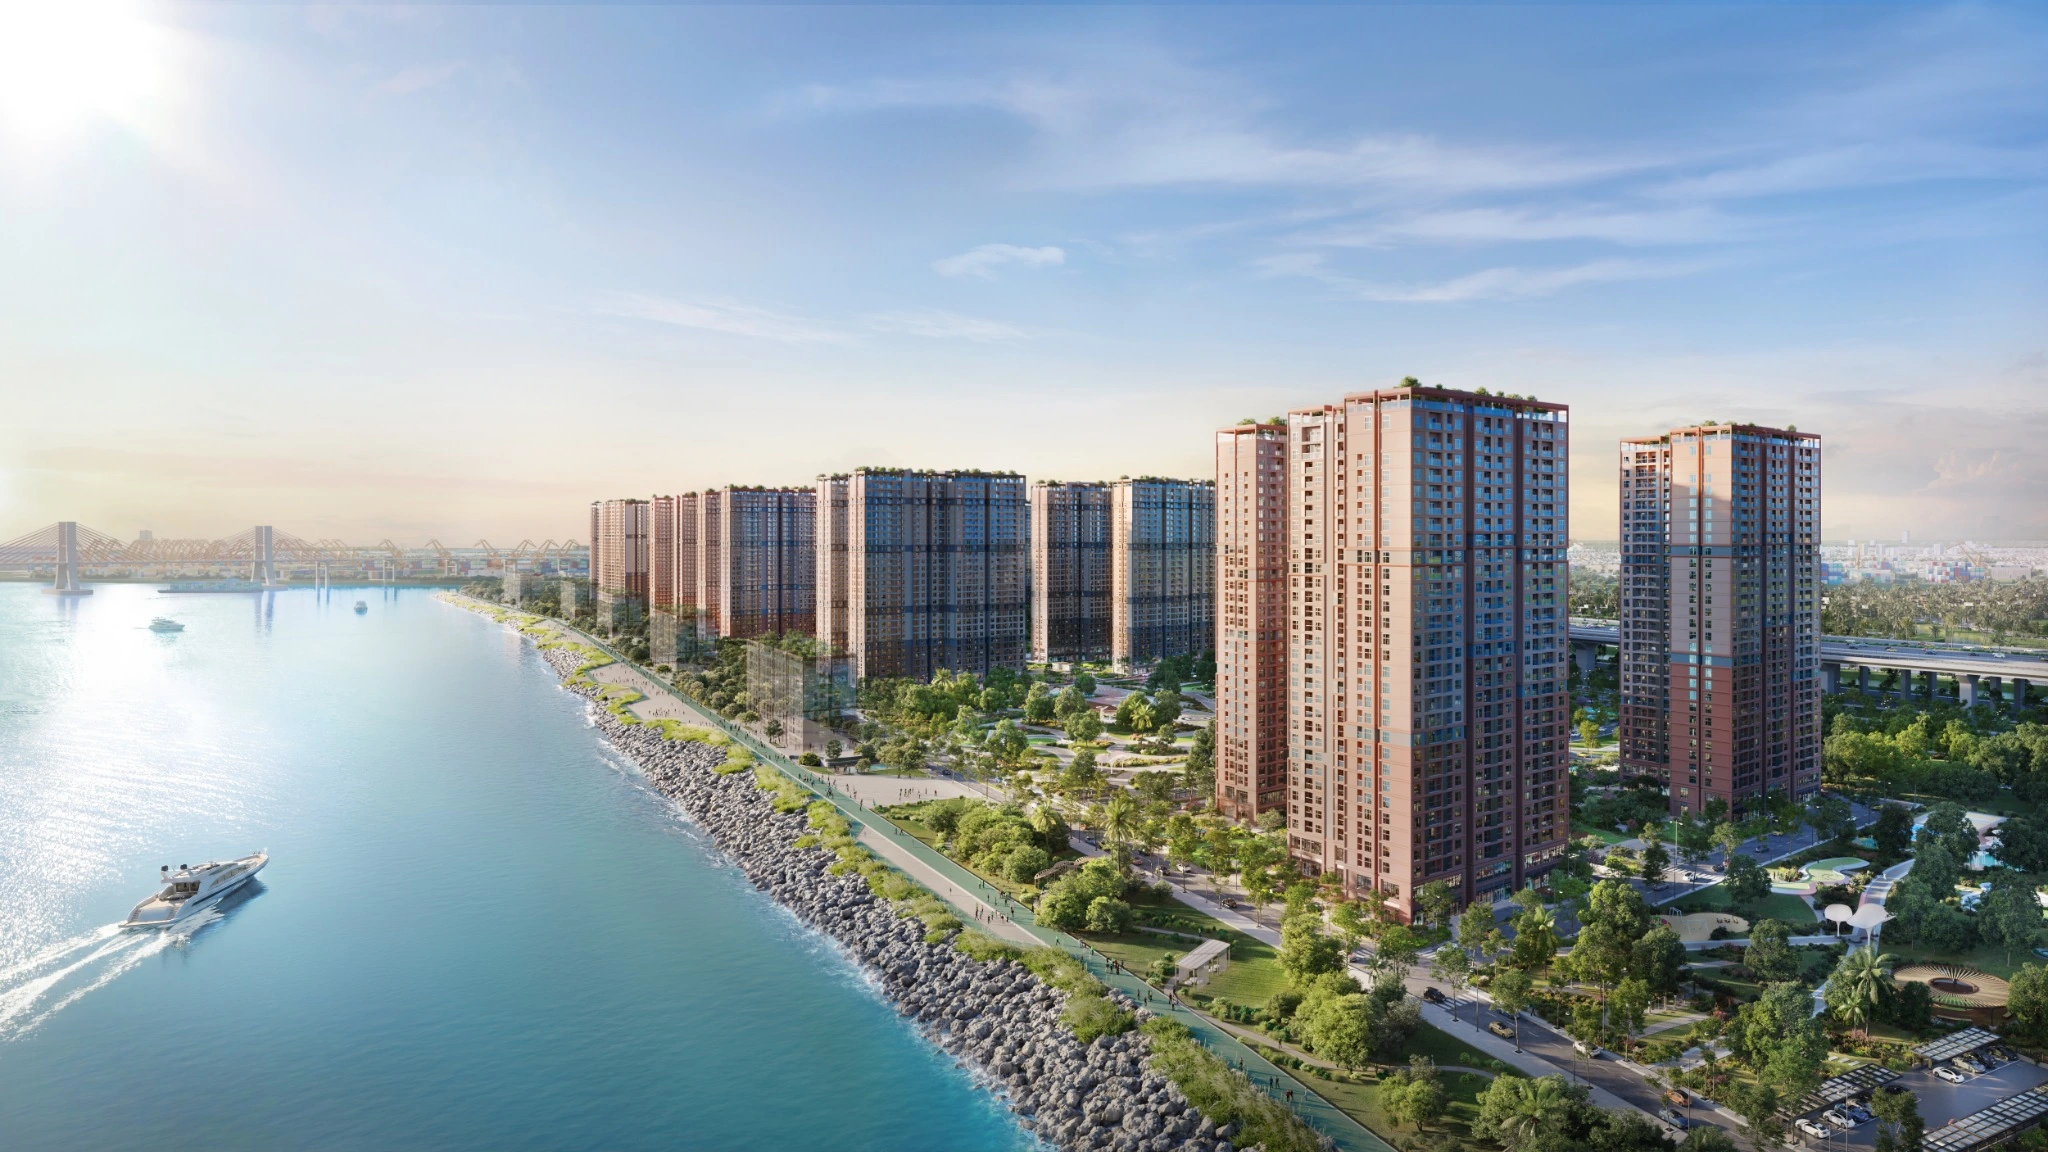
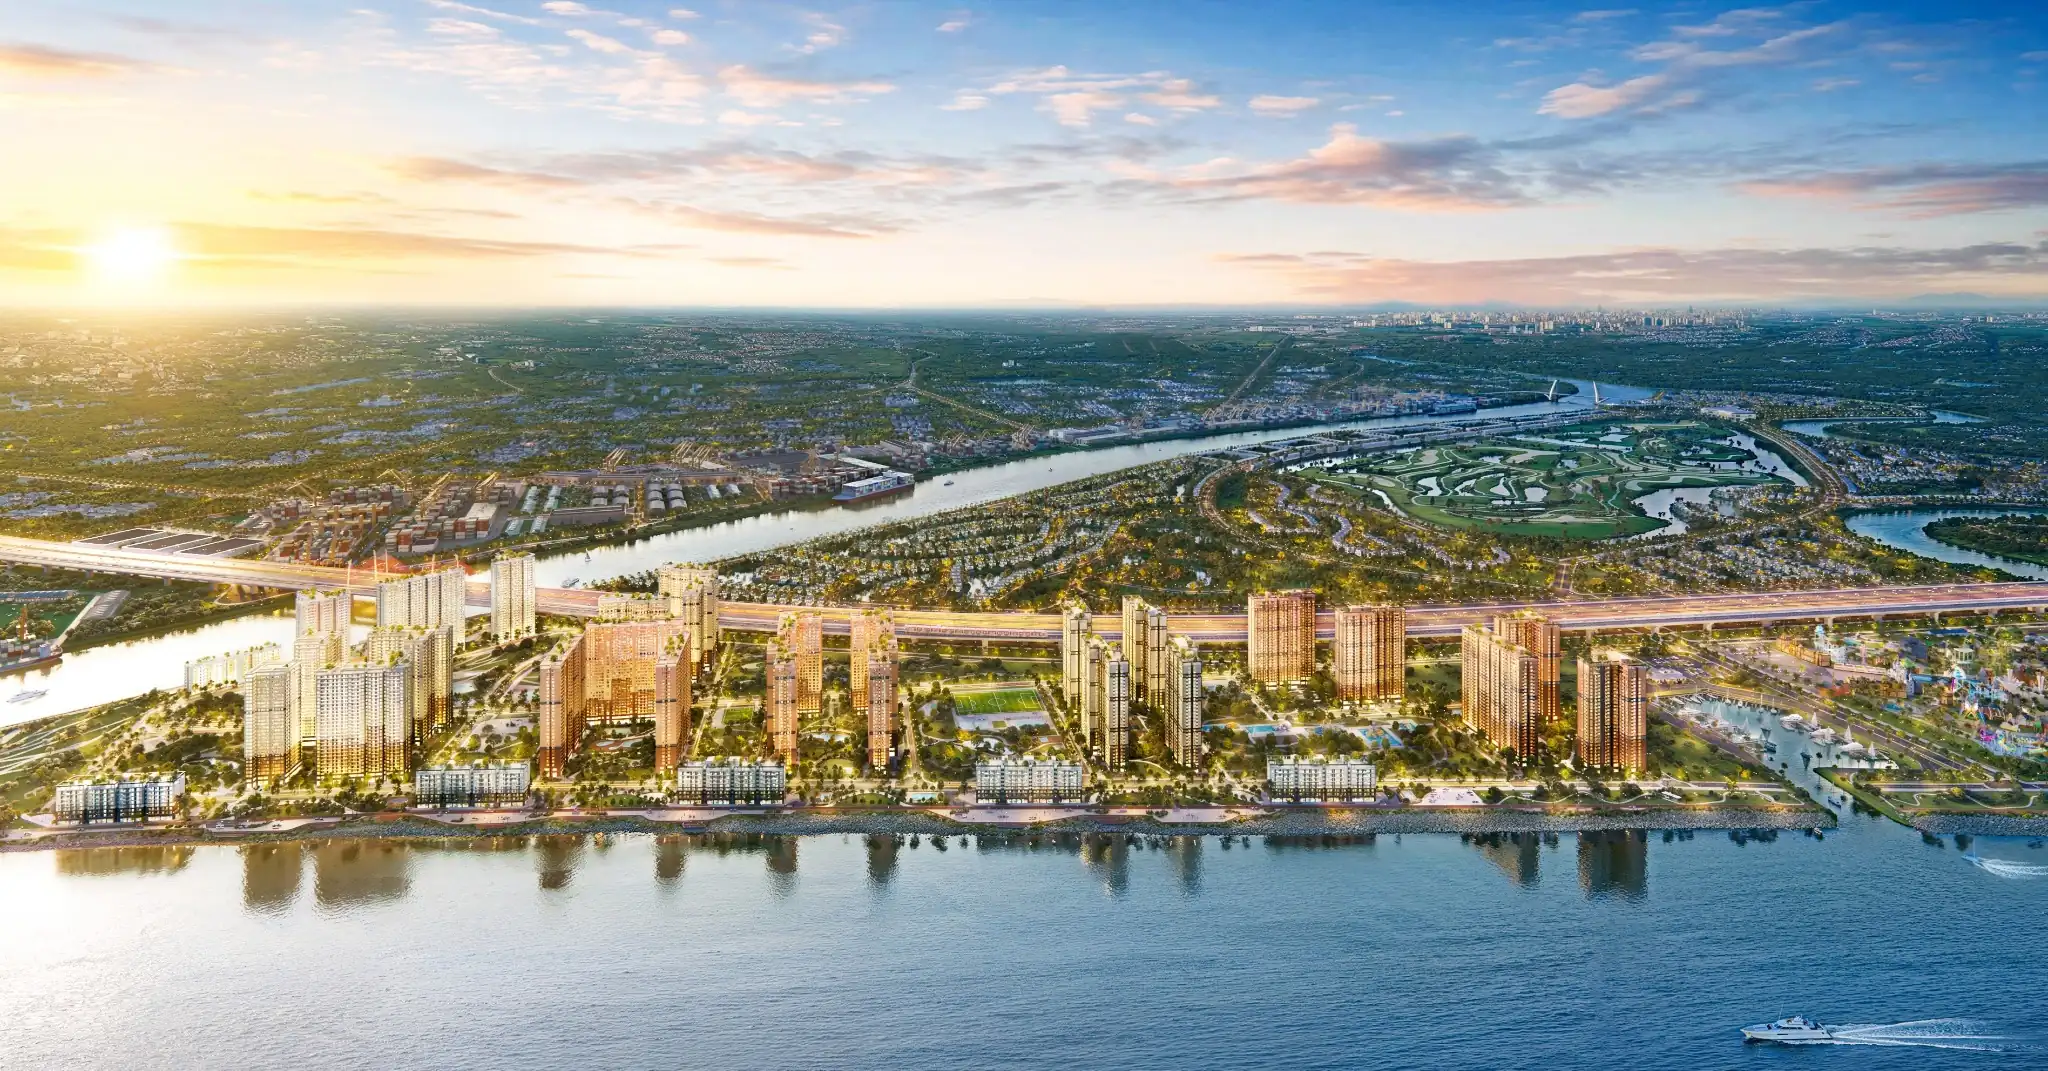
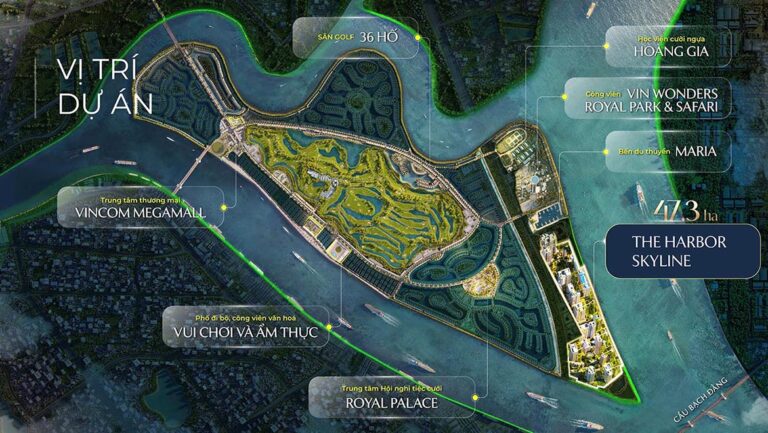
The Harbor Skyline là dự án căn hộ do MIK Group phát triển trên đảo Vũ Yên, Hải Phòng. Theo thông tin công bố, dự án khởi công quý III/2026, mở bán đợt đầu 4 tòa của phân khu giai đoạn 1 trong quý IV/2026, ký hợp đồng mua bán từ quý I/2027 và dự kiến bàn giao đợt đầu quý I/2029.
Như vậy, phần lớn người mua hiện nay đang mua căn hộ chưa xây xong. Pháp luật gọi đây là nhà ở hình thành trong tương lai. Loại tài sản này có nhiều quy định bảo vệ người mua, nhưng quyền lợi chỉ được đảm bảo khi bạn giao dịch đúng thời điểm, đúng chủ thể và đúng loại giấy tờ.
Dự án gồm nhiều tòa và mở bán theo từng giai đoạn. Một tòa đủ điều kiện bán không có nghĩa mọi tòa khác cũng đủ điều kiện. Đây là điểm nhiều người mua bỏ qua. Bạn có thể xem các mốc chính tại trang tiến độ và pháp lý The Harbor Skyline Vũ Yên.
7 rủi ro pháp lý khi mua chung cư Vũ Yên thường gặp
1. Nộp tiền khi tòa nhà chưa đủ điều kiện bán
Theo Luật Kinh doanh bất động sản 2023, chủ đầu tư chỉ được thu tiền đặt cọc và ký hợp đồng mua bán nhà ở hình thành trong tương lai khi đã đáp ứng điều kiện đưa vào kinh doanh và có văn bản của Sở Xây dựng xác nhận đủ điều kiện được bán.
Trước thời điểm đó, các khoản tiền bạn nộp thường chỉ mang tính đăng ký nguyện vọng. Nếu có tranh chấp, việc đòi lại tiền phụ thuộc hoàn toàn vào điều khoản trên phiếu bạn đã ký.
Cách phòng tránh: đề nghị xem bản sao văn bản đủ điều kiện bán áp dụng cho đúng tòa bạn chọn. Nếu chưa có, chỉ nộp khoản nhỏ và đọc kỹ điều kiện hoàn tiền.
2. Nhầm phiếu giữ chỗ với thỏa thuận đặt cọc
Phiếu giữ chỗ và thỏa thuận đặt cọc có bản chất pháp lý khác nhau. Giữ chỗ là đăng ký quyền ưu tiên chọn căn. Đặt cọc là biện pháp bảo đảm việc ký hợp đồng, kèm quy định phạt cọc theo Bộ luật Dân sự.
Cách phòng tránh: đọc tiêu đề và nội dung văn bản trước khi ký. Hỏi rõ khi nào khoản giữ chỗ chuyển thành tiền cọc, trường hợp nào được hoàn và hoàn trong bao lâu.
3. Đặt cọc hoặc thanh toán vượt mức luật cho phép
Với nhà ở hình thành trong tương lai, tiền đặt cọc không được vượt quá 5% giá bán. Lần thanh toán đầu tiên, tính cả tiền cọc, không vượt quá 30% giá trị hợp đồng. Các lần sau phải phù hợp tiến độ xây dựng; trước khi bàn giao, tổng số tiền thu không vượt quá 70% giá trị hợp đồng đối với chủ đầu tư là doanh nghiệp không có vốn đầu tư nước ngoài.
Ví dụ, căn hộ giá 3 tỷ đồng thì tiền cọc tối đa khoảng 150 triệu đồng, lần thanh toán đầu tiên tối đa khoảng 900 triệu đồng kể cả tiền cọc.
Cách phòng tránh: đối chiếu lịch thanh toán trong chính sách bán hàng với các mức trên. Nếu được đề nghị đóng nhiều hơn, hãy hỏi rõ căn cứ, ví dụ chính sách thanh toán sớm, và cân nhắc rủi ro trước khi đồng ý.
>>> Bảng giá chung cư Vũ Yên mới nhất kèm chính sách bán hàng
4. Giao dịch qua bên không có thẩm quyền
Rủi ro này xảy ra khi người mua nộp tiền cho cá nhân hoặc đơn vị không được chủ đầu tư ủy quyền. Khi phát sinh vấn đề, chủ đầu tư có thể không công nhận khoản tiền đó.
Cách phòng tránh: xem giấy ủy quyền hoặc hợp đồng phân phối của đơn vị bán hàng. Chỉ chuyển khoản vào tài khoản đứng tên chủ đầu tư hoặc đơn vị được ủy quyền bằng văn bản, không chuyển vào tài khoản cá nhân. Bài chung cư Vũ Yên giá gốc chủ đầu tư và cách mua đúng kênh hướng dẫn cách nhận biết đơn vị phân phối chính thức.
5. Thiếu thư bảo lãnh ngân hàng
Luật quy định chủ đầu tư bán nhà ở hình thành trong tương lai phải được ngân hàng thương mại bảo lãnh nghĩa vụ tài chính. Nếu chủ đầu tư không bàn giao nhà đúng cam kết, ngân hàng bảo lãnh có trách nhiệm hoàn lại khoản tiền người mua đã nộp theo hợp đồng bảo lãnh.
Theo thông tin công bố, chính sách dự kiến giảm thêm 1% nếu khách không dùng bảo lãnh ngân hàng. Đổi lại, bạn mất lớp bảo vệ hoàn tiền này.
Cách phòng tránh: sau khi ký hợp đồng mua bán, yêu cầu nhận thư bảo lãnh đứng tên bạn. Chỉ chọn không dùng bảo lãnh khi đã hiểu rõ rủi ro, nhất là khi thanh toán sớm số tiền lớn.
6. Hợp đồng mua bán có điều khoản bất lợi
Hợp đồng mua bán căn hộ thường dài và có nhiều phụ lục. Các điều khoản dễ gây tranh chấp gồm: cách tính diện tích thông thủy, sai số diện tích cho phép, thời hạn bàn giao và mức phạt chậm bàn giao, phí bảo trì 2%, phí quản lý và quyền sử dụng phần sở hữu chung.
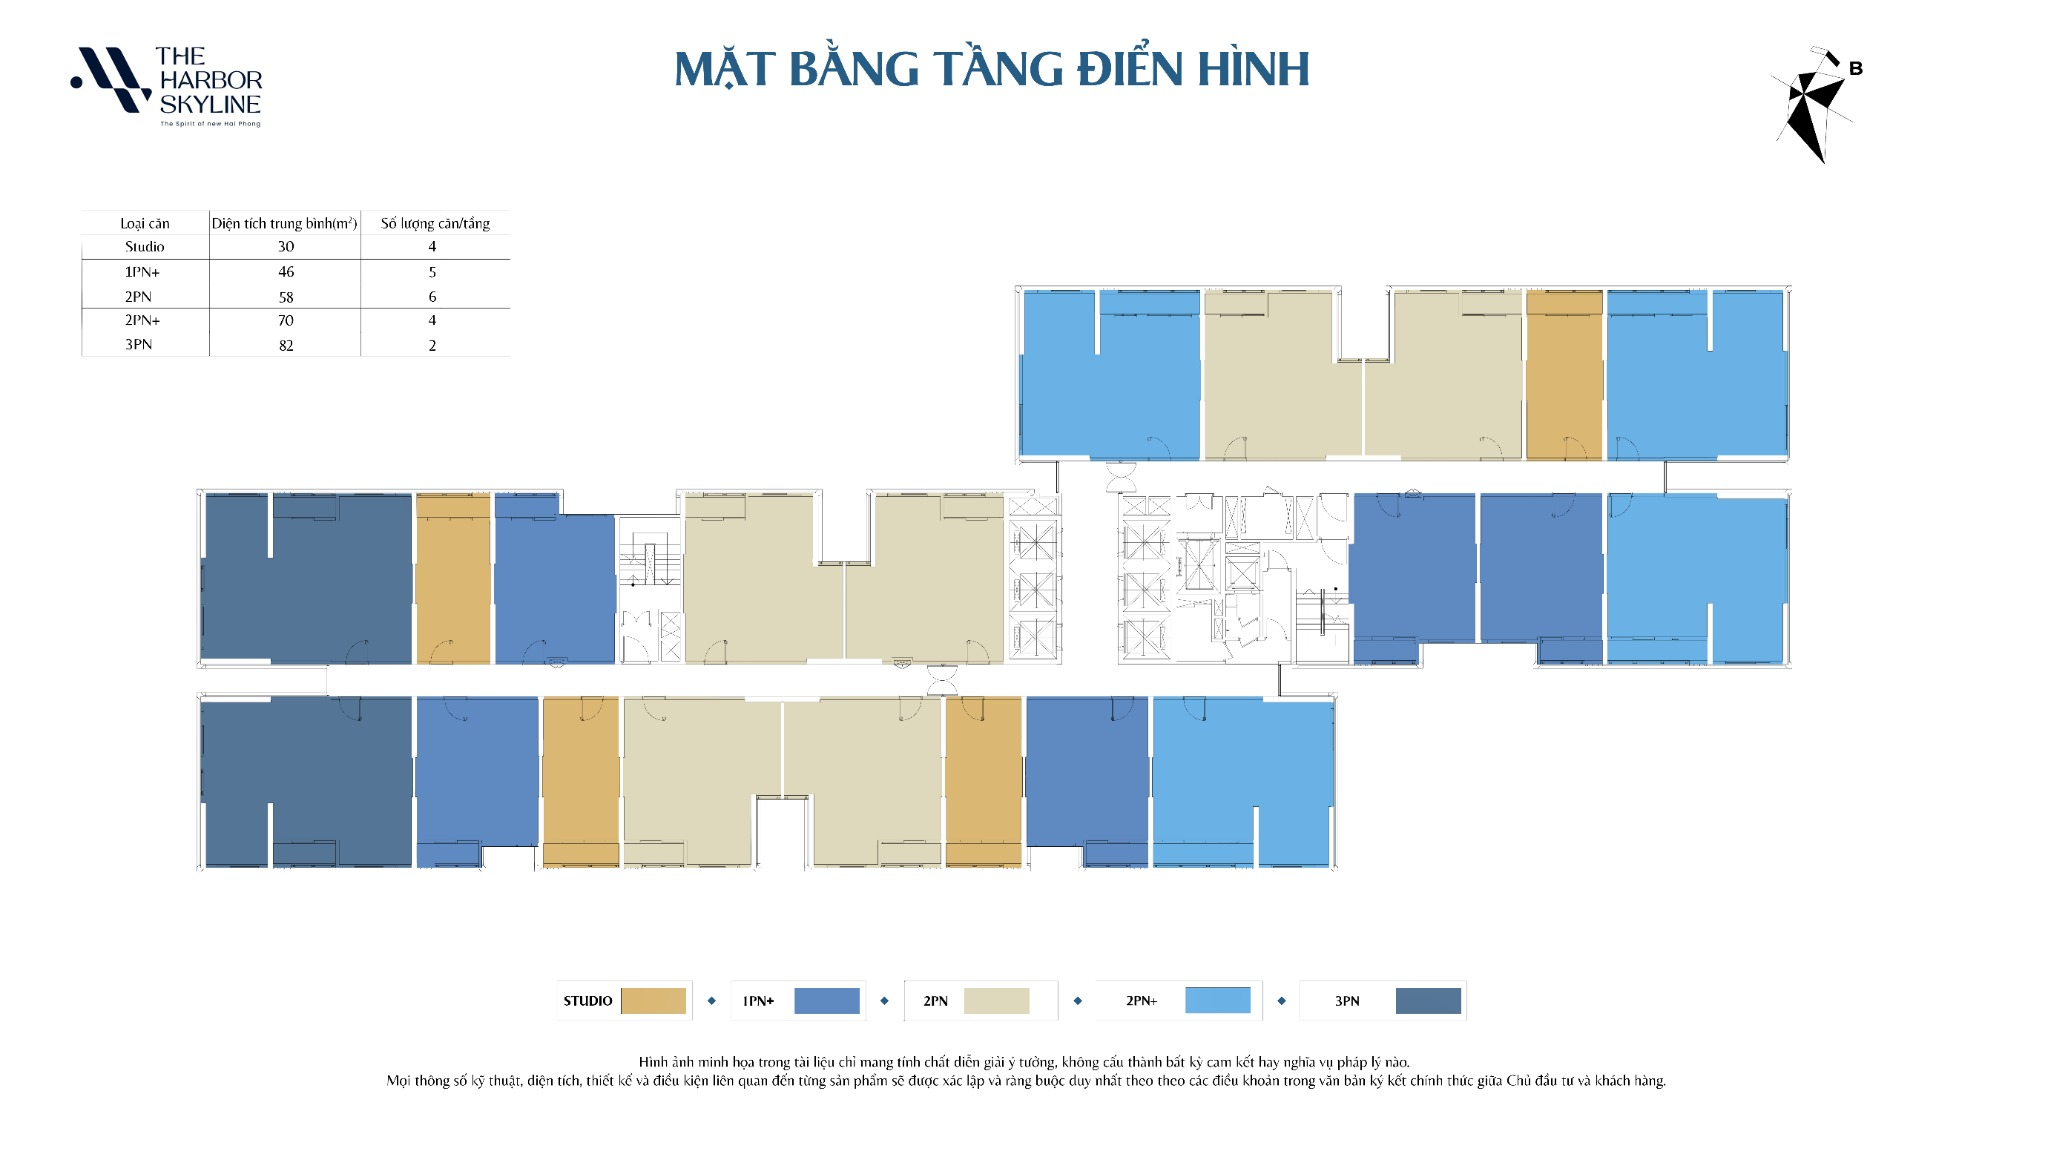
Cách phòng tránh: xin dự thảo hợp đồng trước ngày ký để đọc kỹ. Đối chiếu mã căn, tầng, diện tích, giá bán, tiến độ thanh toán với thỏa thuận đặt cọc. Những khoản bạn cần chuẩn bị ngoài giá bán được tổng hợp trong bài chi phí phát sinh khi mua chung cư Vũ Yên.
>>> Hợp đồng mua bán căn hộ The Harbor Skyline Vũ Yên cần lưu ý gì?
7. Mua lại suất hoặc nhận chuyển nhượng không rõ nguồn gốc
Khi mua lại từ người đã mua trước, bạn có thể gặp các rủi ro như: căn hộ đang thế chấp, người bán chưa thanh toán đủ, hợp đồng không được chủ đầu tư xác nhận chuyển nhượng, hoặc một suất bán cho nhiều người.
Cách phòng tránh: kiểm tra bản gốc hợp đồng và phiếu thu, xác nhận với chủ đầu tư về tình trạng căn hộ, lập văn bản chuyển nhượng hợp đồng theo đúng thủ tục và có xác nhận của chủ đầu tư. Xem thêm kinh nghiệm tại bài giá chuyển nhượng chung cư Vũ Yên và kinh nghiệm mua an toàn.
4 giấy tờ cần kiểm tra để tránh rủi ro pháp lý
| Giấy tờ | Ý nghĩa | Cần đối chiếu |
|---|---|---|
| Quyết định giao đất | Xác nhận chủ đầu tư có quyền sử dụng khu đất làm dự án | Tên chủ đầu tư, vị trí, diện tích khu đất |
| Giấy phép xây dựng | Cho phép xây dựng công trình theo thiết kế được duyệt | Quy mô, số tầng của tòa bạn định mua |
| Văn bản đủ điều kiện bán | Sở Xây dựng xác nhận nhà ở hình thành trong tương lai được bán | Đúng tòa, đúng giai đoạn mở bán |
| Thư bảo lãnh ngân hàng | Bảo đảm hoàn tiền nếu chủ đầu tư không bàn giao đúng cam kết | Tên người mua, mã căn, số tiền bảo lãnh |
Nếu chưa xem được bản sao một trong các giấy tờ trên, bạn nên hoãn các khoản thanh toán lớn cho tới khi được cung cấp đầy đủ.
Quy trình mua căn hộ Vũ Yên an toàn về pháp lý
- Tìm hiểu dự án: xem tiến độ, mặt bằng, bảng giá và chính sách bán hàng chính thức.
- Kiểm tra pháp lý theo tòa: 4 giấy tờ ở bảng trên.
- Xác minh đơn vị bán hàng: giấy ủy quyền, hợp đồng phân phối, tài khoản nhận tiền.
- Đặt cọc đúng luật: không quá 5% giá bán, ghi rõ điều kiện hoàn cọc.
- Đọc kỹ hợp đồng mua bán: diện tích, tiến độ thanh toán, bàn giao, phạt vi phạm.
- Nhận thư bảo lãnh: sau khi ký hợp đồng và thanh toán theo tiến độ.
- Lưu giữ hồ sơ: bản gốc hợp đồng, phụ lục, phiếu thu, ủy nhiệm chi cho tới khi nhận sổ hồng.
>>> Vay ngân hàng mua chung cư Vũ Yên cần trả trước bao nhiêu?
Dấu hiệu cảnh báo nên dừng giao dịch
- Được yêu cầu đặt cọc lớn khi chưa có văn bản đủ điều kiện bán.
- Được đề nghị chuyển tiền vào tài khoản cá nhân.
- Không được xem dự thảo hợp đồng trước khi ký.
- Cam kết lợi nhuận, cam kết thuê lại hoặc mức giá thấp bất thường so với bảng giá chính thức.
- Người bán suất không cung cấp được bản gốc hợp đồng và phiếu thu.
Gặp một trong các dấu hiệu trên, hãy tạm dừng và xác minh lại với chủ đầu tư trước khi nộp thêm tiền.
>>> Giá chung cư Vũ Yên đã bao gồm VAT chưa? Cách đọc bảng giá khỏi nhầm
Câu hỏi thường gặp
Mua chung cư Vũ Yên khi đang xây có an toàn không?
Có thể an toàn nếu bạn mua khi tòa nhà đã đủ điều kiện bán, ký hợp đồng với chủ đầu tư hoặc đơn vị được ủy quyền, thanh toán theo tiến độ luật định và có thư bảo lãnh ngân hàng.
Căn hộ The Harbor Skyline có sổ hồng lâu dài không?
Theo thông tin công bố, căn hộ được cấp sổ hồng sở hữu lâu dài cho người mua là công dân Việt Nam. Người nước ngoài được sở hữu theo quy định riêng của Luật Nhà ở.
Không dùng bảo lãnh ngân hàng có sao không?
Bạn có thể nhận thêm ưu đãi theo chính sách dự kiến, nhưng sẽ mất quyền yêu cầu ngân hàng hoàn tiền nếu chủ đầu tư không bàn giao đúng cam kết. Hãy cân nhắc kỹ.
Mua lại suất đặt cọc có được không?
Có thể, nhưng cần xác nhận với chủ đầu tư về tình trạng căn hộ và thủ tục chuyển nhượng. Không nên đặt cọc số tiền lớn khi chưa xác minh xong.
Khi nào nên nhờ luật sư xem hồ sơ?
Khi giao dịch giá trị lớn, mua lại từ người khác hoặc hợp đồng có điều khoản bạn chưa hiểu rõ, nên nhờ luật sư hoặc người có chuyên môn rà soát trước khi ký.
Mua chung cư Vũ Yên an toàn cùng MIK Vũ Yên
Rủi ro pháp lý khi mua chung cư Vũ Yên hoàn toàn có thể kiểm soát khi bạn kiểm tra đúng giấy tờ theo từng tòa, đặt cọc và thanh toán trong giới hạn luật định, giao dịch đúng kênh và giữ lớp bảo vệ từ bảo lãnh ngân hàng.
Cần xem bản sao giấy tờ pháp lý của tòa bạn quan tâm? Gọi hoặc nhắn Zalo 0934 555 499, hoặc gửi yêu cầu qua trang liên hệ tư vấn chung cư Vũ Yên để đội ngũ MIK Vũ Yên (Tìm Nhà có Tâm) gửi tài liệu dự án và giải thích từng điều khoản.
 Đi từ chung cư Vũ Yên vào trung tâm Hải Phòng mất bao lâu?
 Shophouse khối đế chung cư MIK Vũ Yên, cơ hội kinh doanh
 Căn hộ bàn giao thô hay hoàn thiện chung cư Vũ Yên? Giải đáp